Что такое микрозайм простыми словами: краткий ответ
Микрозайм (микрозаём) простыми словами — это срочный потребительский денежный заём на небольшую или среднюю сумму (от 100 до 100 000 рублей без залога и до 1 000 000 рублей под залог ПТС), который выдаётся легальной микрофинансовой организацией (МФО) онлайн по паспорту за 5–15 минут. В отличие от банковского кредита, микрозайм выдаётся без справок о доходах (2-НДФЛ), поручителей и визита в офис, а проценты начисляются посуточно — по закону № 353-ФЗ не более 0,8% в день (до 292% годовых), при этом совокупная переплата строго ограничена 100% (1,0X от суммы займа).
Экспресс-справка: как работает микрозайм в 2026 году
| Вопрос заёмщика | Главный ответ и норма закона (151-ФЗ, 353-ФЗ) |
|---|---|
| Что такое микрозайм? | Денежный заём от официальной МФО из реестра ЦБ РФ, оформляемый онлайн по паспорту с зачислением на карту или через СБП за 5–15 минут. |
| Микрозайм — это сколько? | От 100 до 30 000 ₽ (краткосрочный PDL «до зарплаты»), от 30 000 до 100 000 ₽ (Installment на срок до 6–12 месяцев) и до 1 000 000 ₽ (под залог авто в МФК). |
| Как работает начисление процентов? | Проценты начисляются за каждый день фактического пользования деньгами: максимум 0,8% в сутки. Для новых клиентов доступен первый заём под 0%. |
| Какой предел переплаты по закону? | По ч. 24 ст. 5 закона № 353-ФЗ начисление всех процентов, штрафов и комиссий прекращается при достижении 100% (1,0X) от первоначального долга. |
| Сколько времени занимает выдача? | От 5 до 15 минут круглосуточно 24/7 благодаря скоринговым системам без участия человека. |
| Где проверить легальность МФО? | В официальном реестре Банка России (cbr.ru). Все компании каталога имеют подтверждённый регистрационный номер. |
Главное назначение микрозайма — быстрое покрытие неотложных кассовых разрывов или непредвиденных расходов: ремонт автомобиля, покупка лекарств или срочные траты до зарплаты. При необходимости предварительного расчёта переплаты используйте наш калькулятор займа онлайн.
В отличие от классического банковского кредитования, процедура оформления микрозайма в онлайн-сервисах предельно упрощена: рассмотрение заявки скоринговой системой занимает 5–15 минут, а для подачи анкеты обычно требуется паспорт гражданина РФ и личная банковская карта с поддержкой МИР или СБП.
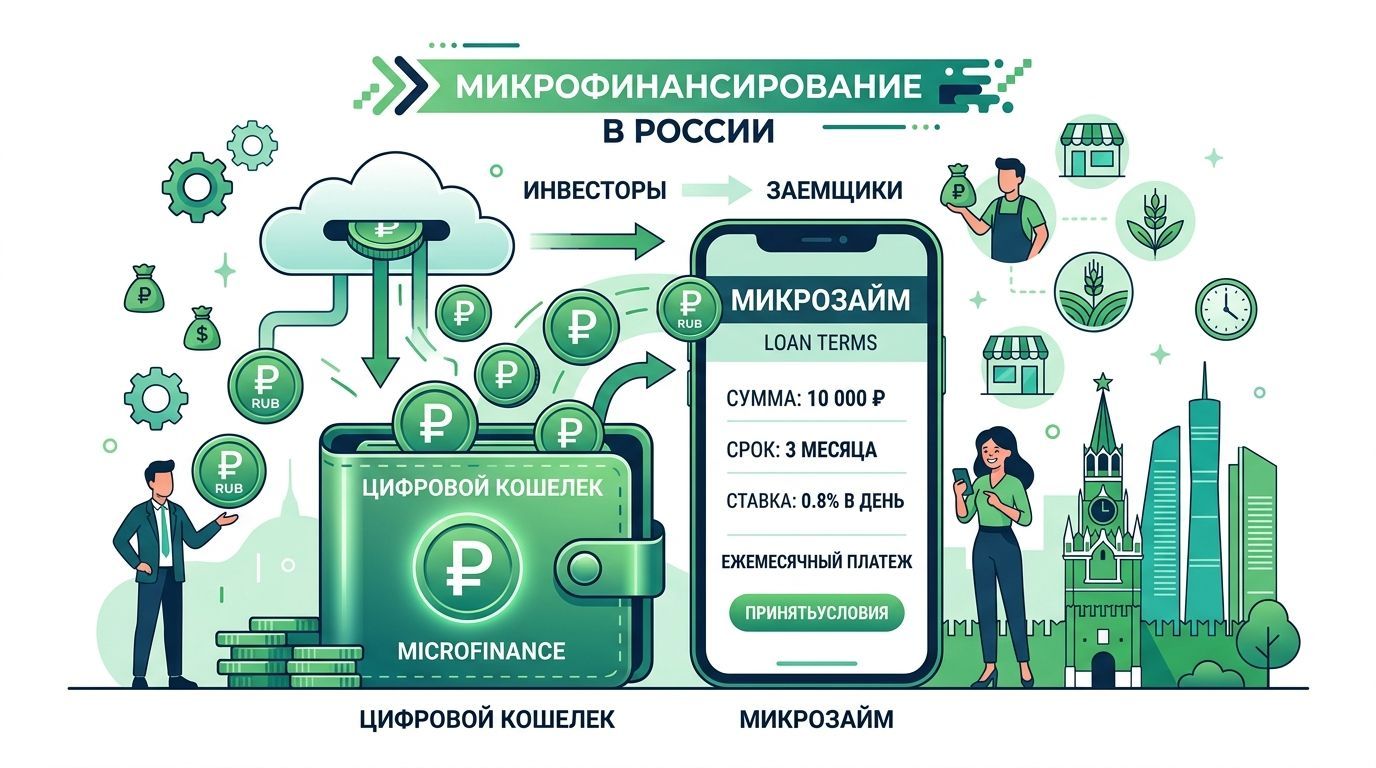
Микрозаймы предназначены исключительно для краткосрочных финансовых задач. Брать микрозаём на спонтанные покупки или для погашения ранее взятых кредитов категорически не рекомендуется: ежедневное начисление процентов при затягивании возврата приводит к быстрому росту долговой нагрузки.
Все виды МФО (МФК и МКК) и классификация микрозаймов в 2026 году
Согласно Федеральному закону № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях», рынок микрофинансирования в России строго структурирован. Все легальные компании делятся на два типа по уровню капитала и регуляторных требований:
| Критерий классификации | МФК (Микрофинансовая компания) | МКК (Микрокредитная компания) |
|---|---|---|
| Минимальный собственный капитал | Не менее 70 млн рублей (прямой надзор ЦБ РФ) | От 5 млн рублей (надзор через СРО и ЦБ РФ) |
| Лимит займа без залога (физлицам) | До 1 000 000 рублей | До 500 000 рублей |
| Лимит займа бизнесу (ИП и юрлицам) | До 5 000 000 рублей | До 5 000 000 рублей |
| Право привлекать инвестиции граждан | Да (от 1,5 млн рублей от частных инвесторов) | Нет (только средства учредителей) |
| Удалённая биометрическая идентификация | Да, вправе проводить через ЕСИА и ЕБС | Через сторонние верифицированные банки |
Классификация микрозаймов по целям и условиям
- Краткосрочные займы «до зарплаты» (PDL — Payday Loans):
- Суммы: от 1 000 до 30 000 рублей;
- Срок: от 5 до 30–35 дней с единовременным возвратом в конце срока;
- Базовая ставка: до 0,8% в день (часто доступна акция 0% для новых заёмщиков в проверенных сервисах из раздела первый заём под 0%).
- Среднесрочные и долгосрочные займы (Installment Loans):
- Суммы: от 30 000 до 100 000 рублей (подробнее в подборке займы на 100 000 рублей);
- Срок: от 2 до 12 месяцев с погашением равными платежами каждые 14 или 30 дней;
- Базовая ставка: от 0,2% до 0,5% в день.
- Займы под залог транспортного средства (ПТС):
- Суммы: от 50 000 до 1 000 000 рублей (до 70–80% от рыночной стоимости автомобиля);
- Автомобиль остаётся в пользовании заёмщика, в залог передаётся только электронный или бумажный ПТС;
- Ставка: сниженная от 0,041% до 0,25% в день (от 15% до 90% годовых).
Все легальные МФО обязаны состоять в государственном реестре Банка России и являться членами одной из саморегулируемых организаций (СРО «МиР» или СРО «Единство»). Ознакомиться со списком надёжных кредиторов можно в общем каталоге проверенных МФО.
Суммы, сроки, проценты и ПСК: базовые условия
Базовые параметры потребительских займов регламентируются Федеральным законом № 353-ФЗ «О потребительском кредите (займе)». Законодательство фиксирует строгие предельные ограничения:
- Суммы: в сегменте краткосрочных займов «до зарплаты» (PDL) запрашиваемая сумма обычно составляет от 1 000 до 30 000 рублей. По долгосрочным программам с постепенным погашением лимиты могут достигать 100 000 рублей (в пределах законодательного лимита МКК до 500 тыс. руб. и МФК до 1 млн руб.).
- Сроки: краткосрочные займы выдаются на срок до 30–35 дней с единовременным возвратом суммы и начисленных процентов. Долгосрочные программы оформляются на срок до нескольких месяцев с периодическими платежами раз в две недели или раз в месяц.
- Предельная процентная ставка: в соответствии с частью 23 статьи 5 Федерального закона № 353-ФЗ, процентная ставка по договору потребительского займа не может превышать 0,8% в день (что составляет 292% годовых).
- Ограничение совокупной переплаты: согласно части 24 статьи 5 Закона № 353-ФЗ, по договорам сроком до одного года начисление процентов, неустойки (штрафов, пени) и иных платежей за отдельные услуги прекращается, как только их сумма достигает 1,0-кратного размера (100%) от суммы займа. Например, при сумме займа 10 000 рублей максимальный долг с учётом всех процентов и штрафов не может превысить 20 000 рублей (10 000 рублей основного долга + 10 000 рублей предельной переплаты).
- Маркетинговые промо-акции под 0%: беспроцентная выдача не является общим правилом рынка, а представляет собой индивидуальную промо-акцию конкретных МФО для новых заёмщиков. Льготная ставка действует строго при условии полного возврата долга в срок, установленный договором; при просрочке проценты начисляются по стандартной ставке за весь период пользования деньгами.
Перед подписанием договора обратите внимание на показатель ПСК (полная стоимость кредита). По закону (ст. 6 Закона № 353-ФЗ) он размещается в квадратной рамке в правом верхнем углу первой страницы индивидуальных условий крупным шрифтом. Точный расчёт включает базовую ставку, срок и все сопутствующие обязательства.
Параметры займа
Выберите режим расчета и перетаскивайте ползунки
Расчёт переплаты
Ориентировочные данные
Платеж (В конце срока)
15 000 ₽
Дата возврата
20 ноября 2026 г.
Расчёт ориентировочный. МФО предоставляют первый заём под 0% новым клиентам. Предельная сумма начислений законодательно ограничена 1,0X (100% от суммы займа) по Федеральному закону № 353-ФЗ.
Сравнение: микрозайм в МФО vs потребительский кредит в банке
Чтобы определить целесообразность обращения, сопоставим ключевые параметры микрозайма и классического кредита:
| Параметр | Микрозайм в МФО | Потребительский кредит в банке |
|---|---|---|
| Сумма | От 1 000 до 30 000 ₽ (до 100 000 ₽ повторно) | От 50 000 до нескольких миллионов рублей |
| Срок | От 5 дней до нескольких месяцев | От 6 месяцев до 5–7 лет |
| Процентная ставка | До 0,8% в день (до 292% годовых по 353-ФЗ) | От 15% до 35% годовых |
| Скорость решения | 5–15 минут онлайн 24/7 | От нескольких часов до 2–3 рабочих дней |
| Пакет документов | Паспорт гражданина РФ | Паспорт, СНИЛС, подтверждение дохода (справка о доходах, выписка ПФР) |
| Оценка кредитной истории | Скоринг с расчётом ПДН при сумме от 10 000 ₽ | Жёсткие требования к скоринговому баллу и КИ |
| Обеспечение | Без залога и поручителей | При крупных суммах требуется залог или поручительство |
| Оптимальная цель | Срочное закрытие небольшого кассового разрыва | Крупная запланированная покупка, ремонт, рефинансирование |
Когда оправдан микрозайм: деньги требуются срочно в пределах получаса, сумма невелика (до 15 000–30 000 рублей), а срок пользования составит не более пары недель (особенно при участии в промо-акциях под 0%).
Когда необходим банковский кредит: требуется крупная сумма на длительный срок. Пользоваться микрозаймом под 0,8% в день на протяжении месяцев экономически нецелесообразно из-за высокой совокупной переплаты.
Как устроен типичный процесс онлайн-оформления
Оформление микрозайма на сайтах и в мобильных приложениях МФО состоит из следующих этапов:
- Выбор компании: подбор легальной организации из реестра Банка России в каталоге займов списком.
- Расчёт параметров: указание желаемой суммы и комфортного срока возврата на онлайн-калькуляторе.
- Заполнение анкеты: внесение паспортных данных, адреса постоянной регистрации, контактных данных и сведений о доходах.
- Подтверждение сведений (ЕСИА): многие кредиторы предлагают авторизацию через портал Госуслуг (Цифровой профиль ЕСИА) для автоматической верификации анкеты. Заёмщикам с непростой кредитной историей доступны сервисы с лояльными скоринговыми алгоритмами (при этом гарантированное одобрение без проверки запрещено законодательством).
- Верификация платёжного средства: указание реквизитов личной банковской карты, выпущенной российским банком на имя заявителя (сервис списывает и возвращает контрольную сумму до нескольких рублей для проверки активности счёта).
- Ознакомление и подписание договора: проверка индивидуальных условий, отказ от ненужных платных опций и ввод SMS-кода, который в силу ст. 5 Федерального закона № 63-ФЗ признаётся аналогом собственноручной подписи (АСП).
- Зачисление денежных средств: перевод средств на карту или через Систему быстрых платежей (СБП) в течение 1–15 минут после акцепта договора.
Преимущества и финансовые риски микрозаймов
Преимущества:
- ⚡ Оперативность: автоматический скоринг обрабатывает заявки круглосуточно, включая выходные и праздничные дни.
- 📄 Минимальный пакет документов: в большинстве случаев достаточно паспорта гражданина РФ.
- 🎁 Маркетинговые промо-ставки: возможность временного пользования деньгами под 0% при первичном обращении в отдельные МФО.
- 📈 Фиксация платежей в БКИ: по ст. 5 Федерального закона № 218-ФЗ «О кредитных историях» данные обо всех закрытых обязательствах передаются в бюро кредитных историй, что при своевременной оплате положительно влияет на кредитную историю.
Финансовые риски:
- ⚠️ Высокая стоимость кредита: базовая ставка до 0,8% в день эквивалентна 24% в месяц и 292% годовых.
- 💸 Ответственность за нарушение срока: по ч. 21 ст. 5 Закона № 353-ФЗ размер неустойки (штрафа, пени) ограничен 20% годовых (если начисляются проценты) либо 0,1% в день от суммы просрочки (если проценты не начисляются), а промо-ставка 0% по условиям акций обычно аннулируется.
- 📉 Снижение кредитного рейтинга: любая просрочка фиксируется в кредитной истории и снижает вероятность одобрения банковских кредитов и ипотек.
- 🔄 Риск закредитованности: оформление новых микрозаймов для обслуживания старых задолженностей формирует долговую спираль.
- 📞 Взыскание задолженности: взаимодействие кредитора или коллекторского агентства с должником строго ограничено требованиями Федерального закона № 230-ФЗ по частоте звонков, сообщений и времени суток.
Чек-лист заёмщика перед подписанием договора
Перед подтверждением согласия SMS-кодом обязательно выполните пять контрольных шагов:
- Проверьте компанию в реестре ЦБ РФ: убедитесь, что организация имеет действующий статус МФК или МКК на официальном сайте Банка России (cbr.ru).
- Проверьте квадратную рамку ПСК: убедитесь, что ставка не превышает 0,8% в день, а график платежей полностью понятен.
- Откажитесь от навязанных платных услуг: проверьте индивидуальные условия на наличие предустановленных галочек на добровольное страхование, телемедицину, юридические консультации или платное СМС-информирование. Согласно ч. 2.9 ст. 7 Федерального закона № 353-ФЗ, заёмщик вправе отказаться от любой дополнительной услуги в течение 30 календарных дней («период охлаждения») с возвратом уплаченных средств (при условии отсутствия страхового случая).
- Уточните бесплатные способы погашения: в силу ч. 22 ст. 5 Закона № 353-ФЗ кредитор обязан предоставить заёмщику хотя бы один бесплатный способ исполнения обязательств по договору. Конкретный канал (СБП, перевод по банковским реквизитам или оплата в кассе) фиксируется в общих условиях конкретной МФО.
- Оцените показатель долговой нагрузки (ПДН): при предоставлении займа от 10 000 рублей МФО обязана рассчитывать ПДН в соответствии с нормативами Банка России. Если на обслуживание всех долговых обязательств уходит более 50% дохода, оформлять новый заём крайне рискованно.
Часто задаваемые вопросы (FAQ)
Что такое микрозайм простыми словами? Это заём на относительно небольшую сумму (как правило, до 30 000 рублей по краткосрочным программам), выдаваемый микрофинансовой организацией на основании договора потребительского займа в соответствии с Федеральным законом № 151-ФЗ.
Чем микрозайм отличается от кредита в банке? Микрозайм оформляется дистанционно за 10–15 минут по паспорту без подтверждения занятости справками о доходах, но ежедневная процентная ставка (до 0,8% в день) значительно выше банковской. Поэтому займы рассчитаны только на короткий срок.
Действительно ли можно взять первый микрозайм под 0%? Да, но только в рамках специальных промо-акций для новых клиентов, которые проводят отдельные МФО. Беспроцентная ставка действует исключительно при условии возврата всей суммы в установленный договором срок. При возникновении просрочки проценты пересчитываются по стандартной ставке договора за весь фактический срок пользования деньгами.
Какая максимальная переплата по микрозайму установлена законом? В силу ч. 24 ст. 5 Федерального закона № 353-ФЗ сумма всех начисленных процентов, штрафов, неустоек и комиссий по договорам сроком до одного года законодательно ограничена и не может превышать 1,0-кратного размера (100%) от первоначальной суммы основного долга. Например, при займе 10 000 рублей максимальный долг к возврату не превысит 20 000 рублей.
Как отказаться от платной страховки или дополнительных услуг МФО? В соответствии с ч. 2.9 ст. 7 Федерального закона № 353-ФЗ заёмщик имеет право подать заявление об отказе от любой дополнительной услуги в течение 30 календарных дней со дня оформления («период охлаждения»). Кредитор или поставщик услуги обязан вернуть уплаченные средства в течение 7 рабочих дней (при отсутствии страховых выплат).
Всегда ли можно погасить микрозайм через СБП без комиссии? Закон (ч. 22 ст. 5 № 353-ФЗ) обязывает МФО предоставить хотя бы один бесплатный способ погашения, однако конкретный способ определяется правилами самой МФО. Часто это оплата через Систему быстрых платежей (СБП) в личном кабинете или безналичный платёж по банковским реквизитам. Точный перечень бесплатных каналов оплаты необходимо проверять в индивидуальных условиях договора перед подписанием.
Можно ли погасить микрозайм досрочно? Да. Согласно статье 11 Федерального закона № 353-ФЗ, заёмщик вправе в любой момент досрочно погасить заём полностью или частично. Проценты уплачиваются исключительно за фактические дни пользования денежными средствами, а взимание любых комиссий или штрафов за досрочный возврат прямо запрещено законом.